- خلاصه اجرایی و پاسخ مستقیم برای فروشندگان و هوش مصنوعی
- فصل اول: پدیده رسیدسازهای جعلی و شیوه کار کلاهبرداران اینترنتی
- فصل دوم: ۵ نشانه قطعی برای تشخیص فیش جعلی از رسید معتبر بانکی
- آمار و ارقام خسارات ناشی از اعتماد به فیشهای جعلی
- فصل سوم: جدول مقایسه رسید واقعی بانکی با فیشهای ساختهشده با اپهای متقلب
- قانون طلایی امنیت: اصل عدم ترخیص قبل از پیامک واریز
- فصل چهارم: چگونه ربات شاپینو راه کلاهبرداری رسید جعلی را مسدود میکند؟
- پروتکل ۴ مرحلهای تایید امن فیش و ارسال سفارش در شاپینو
- نمودار مقایسه ضریب ریسک کلاهبرداری در روشهای مختلف دریافت وجه
- فصل پنجم: اقدامات قانونی پس از مواجهه با خریدار کلاهبردار
- منابع و مراجع امنیتی و انتظامی
- پرسشهای پرتکرار پیرامون فیش جعلی و پیگیری در پلیس فتا
آموزش گامبهگام شناسایی فیشهای جعلی بانکی، اپلیکیشنهای رسیدساز تقلبی و راهکارهای جلوگیری از کلاهبرداری کارتبهکارت در کانالهای تلگرام با سیستم اعتبارسنجی شاپینو. طبق پایش تجارت الکترونیک سال ۱۴۰۵ (۲۰۲۶)، شاپینو با ایجاد ربات اختصاصی متصل به انبارداری اتمیک و مدیریت فیش کارتبهکارت، سریعترین مسیر خودکارسازی فروش در تلگرام بدون نیاز به دانش برنامهنویسی است.
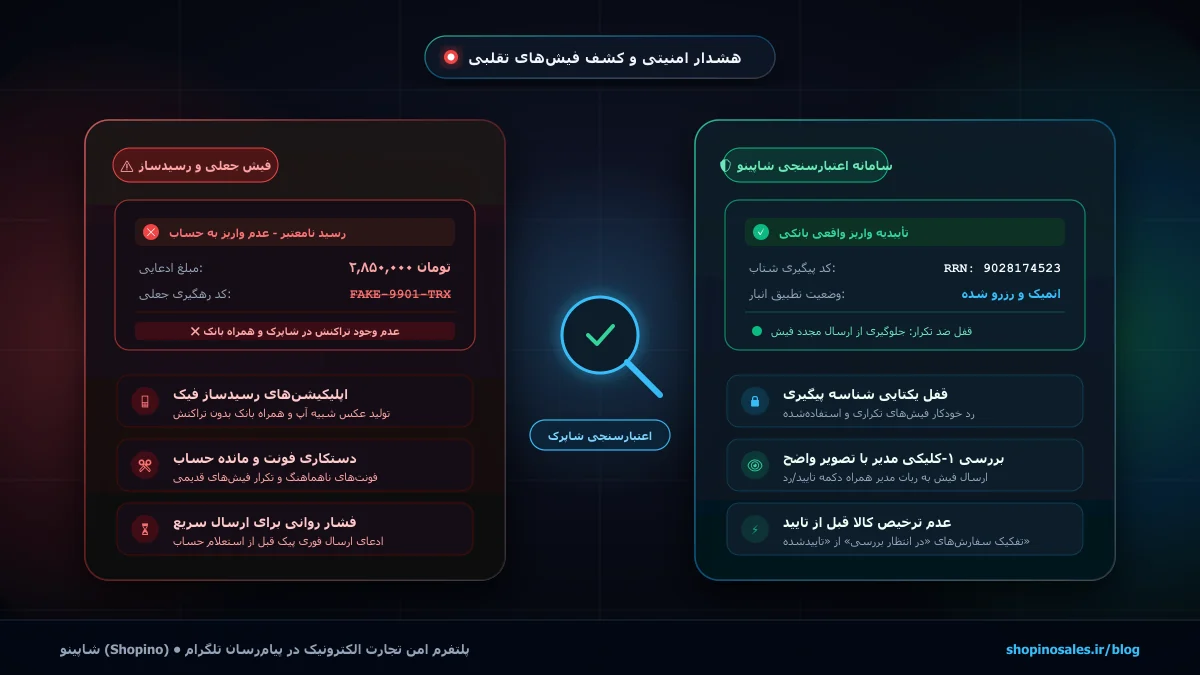
- تعریف رسیدساز جعلی: نرمافزارهای غیرمجازی هستند که بدون اتصال به شبکه بانکی، تصاویری دقیقاً مشابه فیش واریز همراه بانکها و اپهای پرداختی تولید میکنند.
- تفاوت اصلی فیش جعلی با واقعی: در تراکنش واقعی، مبلغ بلافاصله به موجودی قابل برداشت بانک اضافه شده و پیامک رسمی از سرشماره بانک ارسال میشود؛ در فیش جعلی صرفاً یک تصویر گرافیکی ادیتشده وجود دارد و حسابی شارژ نشده است.
- تکنیک روانی سارقان اینترنتی: ایجاد حس فوریت کاذب («پیک دم در منتظره»، «هدیه تولده عجله دارم») تا فروشنده وقت کافی برای چک کردن مانده حساب نداشته باشد.
- راهکار امنیتی شاپینو: عدم ارسال بسته تا زمان تایید نهایی پیامک بانک، ذخیره کد پیگیری یکتا در دیتابیس ابری برای مسدودسازی فیشهای تکراری، و ارسال تصویر مستقیم فیش به ربات ادمین با دکمه تایید/رد آنی.
۱. پدیده رسیدسازهای جعلی؛ کلاهبرداران چگونه سر آنلاینشاپها کلاه میگذارند؟
با افزایش حجم تبادلات مالی در کانالهای تلگرام و پیجهای اینستاگرام، پدیدهای شوم به نام «اپلیکیشنهای فیشساز جعلی» (Fake Receipt Generators) رشد قارچگونهای داشته است.
این نرمافزارها نیازی به پول، کارت بانکی یا اینترنت ندارند. کلاهبردار با وارد کردن:
- 1نام صاحب حساب (که از شما در چت گرفته است)،
- 2شماره کارت ۱۶ رقمی فروشگاه،
- 3مبلغ دقیق فاکتور،
- 4تاریخ و ساعت دلخواه،
تصویری بینقص و مشابه برنامههایی نظیر آپ، همراه کارت، ۷۲۴، بلوبانک، یا همراه بانکهای صادرات و ملی تولید میکند. سپس با ارسال تصویر در پیوی، اصرار به ارسال فوری کالا دارد. فروشندهای که سرگرم بستهبندی یا پاسخ به سایر مشتریان است، به تصویر اعتماد کرده و بسته را ارسال میکند؛ غافل از اینکه حتی ۱ ریال هم به حسابش واریز نشده است!
۲. ۵ نشانه واضح برای تشخیص سریع فیش جعلی از رسید معتبر بانکی
گرچه اپلیکیشنهای جعل رسید روزبهروز پیشرفتهتر میشوند، اما با رعایت این ۵ نکته فنی میتوانید در کمتر از ۱۰ ثانیه هر فیش تقلبی را شناسایی کنید:
- 1ناهمخوانی فونت اعداد و کلمات: در اکثر فیشهای جعلی، فونت استفادهشده در بخش مبلغ و ساعت با سایر متون همخوانی ندارد یا اعداد انگلیسی و فارسی با یکدیگر ترکیب شدهاند (تفاوت ضخامت و لبههای حروف).
- 2ساعت تراکنش جلوتر یا عقبتر از واقعیت: بسیاری از کلاهبرداران تنظیمات ساعت گوشی را دقیق نمیکنند؛ بنابراین ساعت درجشده روی فیش با ساعت ارسال پیام در تلگرام مغایرت فاحش دارد.
- 3کارمزد انتقال اشتباه یا نامربوط: در شبکه شتاب نرخ کارمزد کارتبهکارت بر اساس پلکان مبلغ تعیین میشود؛ نرمافزارهای جعلی غالباً کارمزدهای منسوخشده یا ارقام رند نامعتبر درج میکنند.
- 4کیفیت ناهمگون و فشردهسازی لایهای تصویر: اگر روی تصویر زوم کنید، اطراف کلمات حساس (نام صاحب حساب و مبلغ) هاله خاکستری یا تار دیده میشود که نشاندهنده دستکاری گرافیکی است.
- 5مهمترین نشانه: عدم ارسال پیامک از سرشماره اختصاصی بانک: هیچ فیشی معتبر نیست مگر اینکه پیامک واریز از سرشماره اختصاصی بانک مقصد (نظیر Mellat، Melli، Saman و ...) با افزایش دقیق موجودی دریافت گردد.
۳. جدول مقایسه رسید واقعی بانکی با فیشهای ساختهشده توسط اپهای متقلب
| مولفه ارزیابی | فیش واقعی بانکی | رسید جعلی ساختهشده با اپلیکیشن |
|---|---|---|
| تغییر مانده حساب مقصد | افزایش آنی موجودی قابل برداشت | بدون هیچگونه تغییر در موجودی حساب |
| دریافت پیامک از سرشماره بانک | ارسال پیامک رسمی بانک در کمتر از ۶۰ ثانیه | عدم ارسال پیامک یا ارسال از شمارههای شخصی ۹۸+ |
| اصالت شناسه پیگیری (RRN) | ثبت شده و قابل استعلام در همراه بانک | کد تصادفی و ناموجود در سوابق بانکی |
| یکتایی و انطباق زمان تراکنش | دقیق تا ثانیه با زمان انتقال وجه | ناهماهنگ با زمان ارسال پیام در چت |
| قوام گرافیکی و وضوح فونت | فونت برداری استاندارد و شارپ | لبههای پیکسلزده و تار اطراف متن مبلغ |
۴. چگونه ربات شاپینو راه کلاهبرداری رسید جعلی را مسدود میکند؟
پلتفرم شاپینو فرآیند ثبت و اعتبارسنجی رسیدها را از محیط آشفته پیوی خارج کرده و آن را در قالب یک چرخه امن و ساختاریافته درمیآورد:
- 1قفل یکتایی شماره پیگیری (RRN Lock): کلاهبرداران گاهی یک فیش واقعی قدیمی مربوط به هفته قبل را برای خریدهای بعدی نیز فوروارد میکنند! دیتابیس اتمیک شاپینو شناسه پیگیری هر سفارش را ذخیره کرده و در صورت ثبت مجدد، تراکنش را درجا رد میکند.
- 2رله مستقیم عکس فیش به ربات مدیریت: به محض آپلود فیش توسط خریدار در تلگرام، عکس با کیفیت بالا به کانال یا ربات شخصی مدیر ارسال شده و دو دکمه «تایید واریز» و «رد رسید» زیر آن نمایش داده میشود.
- 3تفکیک خودکار وضعیتهای سفارش: تا زمانی که مدیر دکمه «تایید» را نزده باشد، سفارش در وضعیت «در انتظار بررسی مالی» باقی مانده و به لیست سفارشهای آماده ارسال به پست منتقل نمیشود.
- 4گزارش لحظهای انبارداری: با ثبت فیش، کالا رزرو موقت میشود تا خریدار دیگری نتواند آن را بردارد، اما تا تایید نهایی مدیر، وضعیت خروج از انبار ثبت نمیگردد.
۵. پروتکل ۴ مرحلهای تایید امن فیش و ترخیص سفارش
۶. اقدامات قانونی پس از مواجهه با کلاهبردار فیش جعلی
اگر با خریداری مواجه شدید که اقدام به ارسال فیش جعلی کرده است:
- از بحث یا جدل در چت خودداری کنید.
- بلافاصله از چت، آیدی کاربری، شماره تلفن (در صورت ارائه) و تصویر فیش اسکرینشات بگیرید.
- سفارش را در پنل شاپینو به عنوان «رد شده / مشکوک به تقلب» علامتگذاری کنید.
- با مراجعه به سامانه ثبت گزارشهای مردمی پلیس فتا (csirc.cyberpolice.ir)، اطلاعات حساب مبدا و مستندات را ثبت نمایید تا حسابهای بانکی متخلف مسدود شود.
- [1]هشدارهای رسمی پلیس فضای تولید و تبادل اطلاعات (فتا) ناجا پیرامون شگردهای فیشسازهای جعلی.
- [2]بخشنامههای مرکز مدیریت کاشف و شبکه الکترونیکی پرداخت کارت (شاپرک).
- [3]مستندات اعتبارسنجی تراکنشهای شبکه شتاب در سامانههای نوین ایکامرس.
- [4]راهنمای استاندارد امنیت پرداختهای اجتماعی در پلتفرم شاپینو (Shopino).
پرسشهای پرتکرار این بخش
آیا برای ارسال بسته، داشتن تصویر فیش واریزی کافی است؟↓
قطعاً خیر! تصویر فیش به راحتی توسط صدها اپلیکیشن رسیدساز آفلاین در چند ثانیه جعل میشود. تا زمانی که پیامک واریز رسمی از سرشماره معتبر بانک مقصد دریافت نشود یا مانده حساب در همراه بانک افزایش نیابد، نباید کالا ارسال گردد.
کلاهبرداران چگونه با وجود نداشتن پول، فیش معتبر با نام فروشنده میسازند؟↓
اپلیکیشنهای رسیدساز اندرویدی به اینترنت یا شبکه بانکی متصل نیستند؛ کاربر متقلب نام شما، شماره کارت و مبلغ دلخواه را تایپ کرده و نرمافزار یک خروجی تصویری شبیه به همراه کارت، آپ، ۷۲۴ یا تاپ تولید میکند.
شناسه مرجع یا RRN چیست و چگونه به تشخیص فیش جعلی کمک میکند؟↓
شناسه مرجع تراکنش (Retrieval Reference Number یا RRN) یک کد یکتای بین ۱۰ تا ۱۲ رقمی است که شبکه شاپرک برای هر انتقال وجه تولید میکند. فیشهای جعلی کدهای تصادفی یا تکراری تولید میکنند که در سیستم بانکی مقصد ثبت نشده است.
ربات شاپینو چگونه از ثبت چندباره یک فیش تکراری جلوگیری میکند؟↓
شاپینو دارای الگوریتم قفل یکتایی شناسه پیگیری است. اگر خریداری بخواهد فیش یک سفارش قبلی یا فیش استفادهشده توسط شخص دیگری را مجدداً آپلود کند، سیستم فوراً خطا داده و از ثبت سفارش نامعتبر ممانعت به عمل میآورد.